珍しく自分の専門分野に近い話題です。かつて、「社外役員のリスクと特化型D&O保険」商事法務2290号(2022年)という論文の中で次のように述べました。
「わが国においてモニタリング・モデルかアドバイザリー・モデルかも含め社外役員の果たすべき役割が明確ではなく、社外役員の外形基準のみが先行し本来の目的の共有も不足していることがいわれる。しかし、単に社外役員が助言者の役割を期待されるというのであれば、顧問として活動することでもその目的は達成することは可能であり、やはり委員会等設置会社が導入された経緯も考えると、モニタリング・モデルの観点で取締役会をとらえることが妥当である。」
でも4年の歳月が流れて考えが変わりました。そんなにモニタリング・モデルが優れているのであれば、なぜエンロンやワールドコムのように会社が破綻するような粉飾事件が発生するのでしょうか、という単純な疑問のせいです。
理由はいくつかあると思われますが、おもに独立性のある取締役には情報が届いていなかった、複雑な会計・金融取引・デリバティブなどの知識が不足していたなどがあるでしょう。
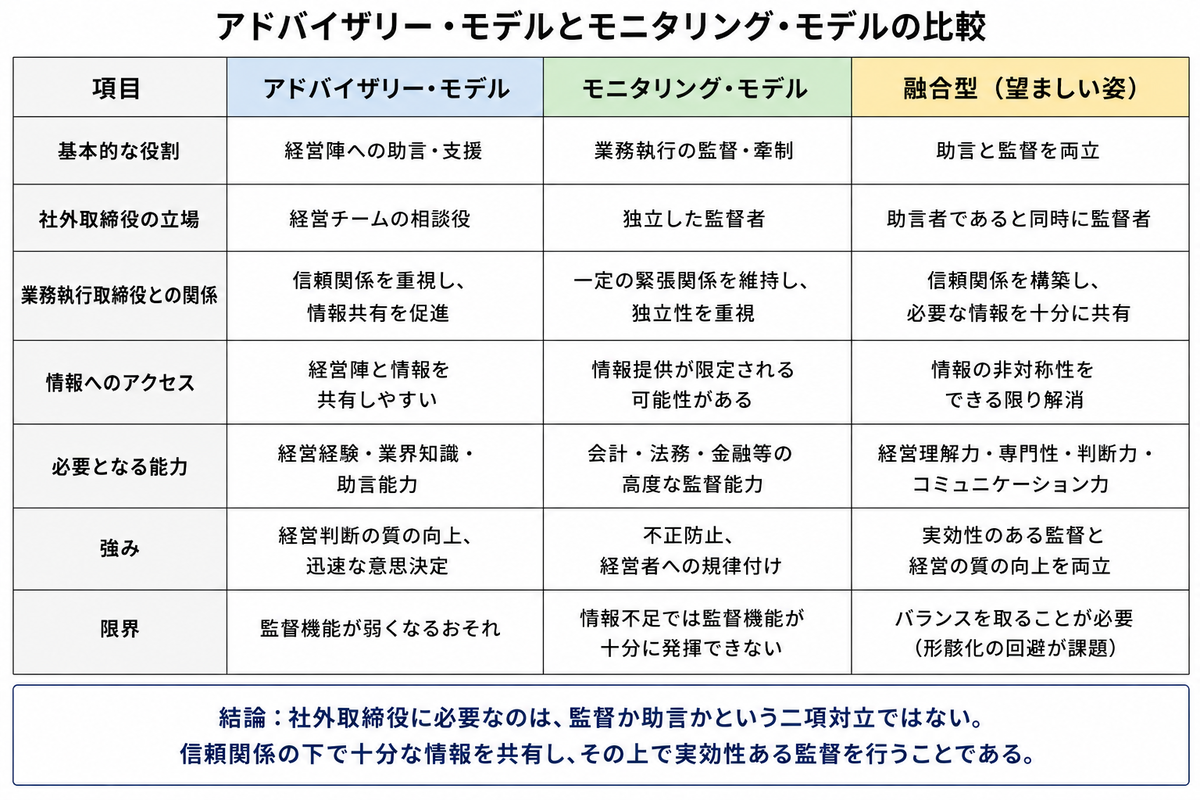
結局、点検・追及ばかりの社外取締役がいれば、業務執行取締役は情報を出したくなくなります。それに加えて、情報不足の中でモニタリング機能を発揮できるためには社外取締役の側にも、半端ではない専門知識が必要になります。
専門性のある社外取締役は十分存在しているので大丈夫だという意見もあるでしょうが、情報が不足していれば、不正も見抜けません。そもそも複雑な金融取引であれば、それを取り扱っている専門家でさえ取引の構造がわからなくなることもあるくらいですから、専門性のある社外取締役が機能するとしても情報を十分に持っていることが大前提だと思います。
そこで、日本やドイツ、アジア諸国のアドバイザリー・モデルとアメリカ型のモニタリング・モデルの融合型が望ましいのではないかと思うわけです。業務執行取締役に近い目線で同じ情報を共有することができて、はじめて監督もできるというものです。仲良しクラブということではなく、まずはお互いの信頼関係が成り立たない限り、情報の非対称性は解消されないのではないかと思ったわけです。